以太坊研究员Drake:钱包签
本文深入解析LMT 美股做什么,揭露洛克希德马丁股价波动原因、四大核心事业体、财报关键指标,并评估其作为存股标的价值与潜在风险,为币圈投资人提供实战指南。
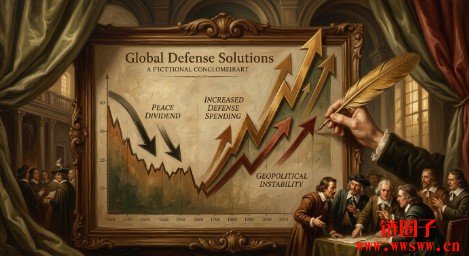
洛克希德·马丁(NYSE: LMT)身为全球规模最大的国防承包商,其股价表现长期以来就像一面镜子,反映出美国国防预算规模以及全球地缘政治紧张程度。许多投资人常问,为什么洛克希德马丁股价会出现明显波动?答案通常与五角大厦合约签署进度、F-35 战机交付节奏,以及市场对国防产业毛利率的预期密切相关。
近期LMT 股价走势主要受到供应链稳定性与技术升级验证的影响,例如TR-3 软体工程的进展。当生产步调因技术瓶颈而放缓时,市场短期内容易担心营收认列可能延后。然而,对长期投资人来说,这些波动往往只是市场对单一事件的过度反应,而非公司基本面护城河出现问题。透过观察成交量变化与华尔街评级调整,可以发现机构法人更重视公司数年合约的能见度,而不是短期产能起伏。
洛克希德马丁的营收来源相当多元,主要由四大事业群组成,每个部门在各自领域都拥有近乎垄断的地位。航空事业群是公司旗舰部门,核心产品F-35 闪电II战斗机是全球最先进的战术平台。这个部门的获利护城河来自长期维护与升级合约,即使在交付高峰过去之后,售后服务仍能持续创造稳定现金流。
飞弹与火控事业群则因应地缘政治冲突而快速成长,PAC-3 爱国者防空飞弹与HIMARS 海马斯多管火箭系统的需求大幅增加。现代化战争对精准打击武器的依赖,让这个部门成为推动营收成长的重要引擎。旋翼与任务系统事业群涵盖Sikorsky 直升机与神盾战斗系统,这些系统是海军与陆军的骨干,客户转换供应商的成本极高。
太空事业群则聚焦卫星防御、高超音速技术与深空探索。随着太空军事化趋势加剧,这个领域被视为公司未来十年的重要成长点。四大事业体透过高额研发支出建立技术门槛,并以庞大在手积压订单作为营收防火墙,即使在经济衰退时期也能维持稳定的营业利润率。
评估LMT 的财务健康度,重点不在单季营收是否爆发,而在于自由现金流的转换效率。公司长期致力将营业利润转化为强劲现金流,这为资本回馈政策(包括股利发放与库藏股回购)提供坚实基础。
根据华尔街分析师对2026 年的业绩预测,随着F-35 产能瓶颈解除以及各类武器系统交付恢复常态,每股盈余预计将呈现温和但稳定的成长。投资人应该密切关注公司对自由现金流转换率的指引,这项指标直接影响公司在面对通膨与扩充产能时的弹性。综合主流投行观点,多数机构对LMT 长期获利表现持审慎乐观态度,并将其视为资产配置中不可或缺的防御性核心。
尽管LMT 拥有强大护城河,投资人仍需正视潜在的结构性风险。首先是国防预算审批机制,美国国防授权法案的预算上限与政党轮替后的政策转向,可能导致合约拨款时程延迟。
其次是合约类型与通膨侵蚀。若国防部采用固定总价合约,在通膨高涨环境下,供应链成本若超过预期,将直接侵蚀公司毛利率。第三则是供应链与人才瓶颈。航太等级原物料供给以及专业技术人才短缺,是限制产能扩张的最大障碍,这在短期内难以单靠资金解决。
针对不同属性的投资人,我们整理以下决策矩阵。长线防御存股族建议采取分批布局策略,利用本益比河流图,在估值落于历史区间下缘时买进,长期持有以享受股利成长。
中线波段操作者应聚焦国防部合约签署的重大节点。当市场因地缘政治恐慌导致股价短线超跌时,可视为不错的进场点。短线动能交易者则需谨慎应对财报发布前后的波动,特别是关于F-35 交付进度的利多或利空讯息,这通常会引发短期股价剧烈震荡。
总体而言,LMT 具备长期价值,但投资人应根据自身风险承受度设定明确进出场区间,避免情绪化的杀进杀出。
免责声明:数字资产交易涉及重大风险,本资料不应作为投资决策依据,亦不应被解释为从事投资交易的建议。请确保充分了解所涉及的风险并谨慎投资。OKEx学院仅提供信息参考,不构成任何投资建议,用户一切投资行为与本站无关。

和全球数字资产投资者交流讨论
扫码加入OKEx社群
industry-frontier